Interpretare pe scurt
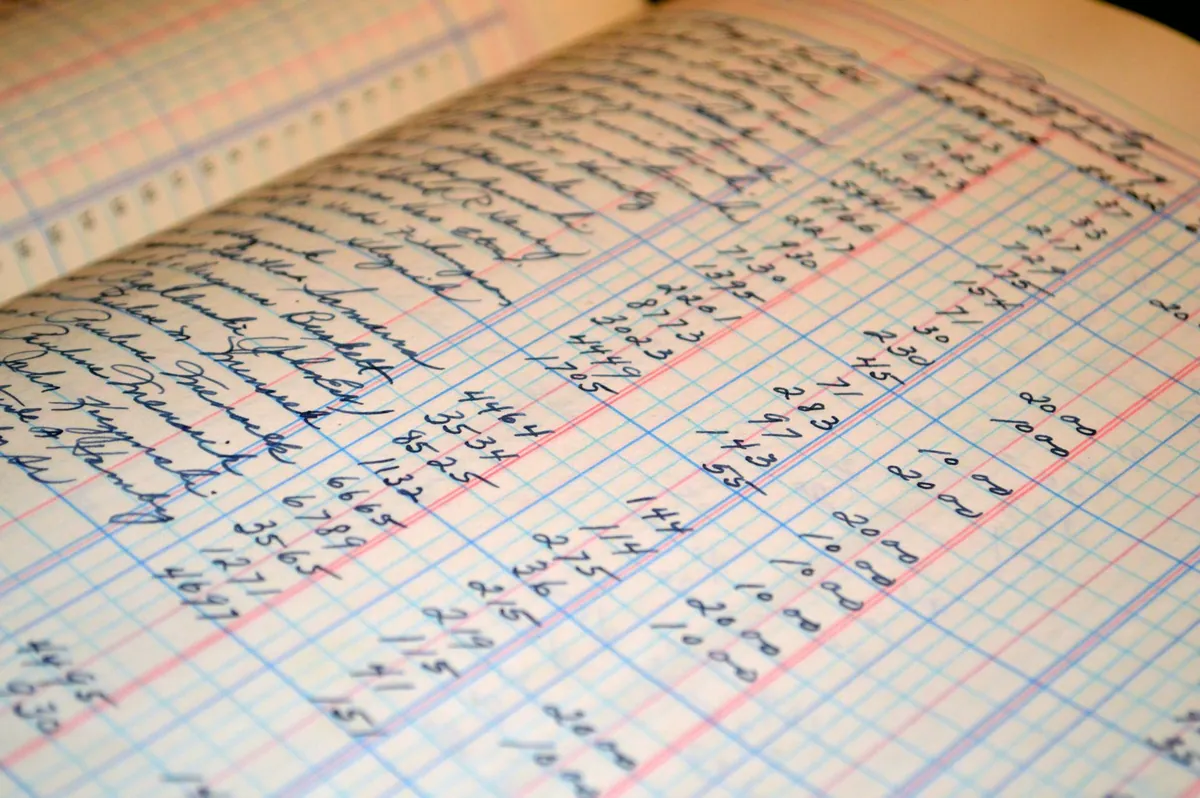
Registrul contabil este o imagine a evidenței: ceea ce intră, ceea ce iese și cine răspunde pentru diferențe. Tradiția are mai multe ramuri despre erori, seif, pierdere, foc și calitatea conturilor. O lectură actuală păstrează foarte bine tema de responsabilitate și control intern, dar elimină moralizarea de gen și predicțiile romantice. Visul poate apărea când cifrele, obligațiile sau documentele au devenit greu de ținut în minte și ai nevoie de reconciliere între evidență și realitate.
Sensul imaginii
Într-o lectură contemporană, registrul contabil poate pune în lumină responsabilitatea, ordinea, datoriile, echilibrul și evaluarea consecințelor. În practică, un registru este util numai dacă înregistrările pot fi verificate față de dovezi independente. Greșelile mici pot produce dispute, iar pierderea evidenței poate crea probleme reale; aici tradiția păstrează un nucleu practic foarte clar. Seiful adaugă protecția documentelor. Focul și persoana care ține registrul nu trebuie transformate în acuzații sau predicții despre relații.
O înregistrare greșită este o problemă de verificare, nu o dovadă de necinste.
Seiful poate reprezenta protecția accesului, backupul și păstrarea documentelor importante.
Pierderea registrului poate reflecta anxietatea despre date, parole sau documente dispersate.
Focul este o formă dramatică de pierdere a evidenței; în viața reală soluția este redundanța și backupul.
Calitatea conturilor contează mai mult decât impresia generală despre afacere.
Ramurile despre o femeie contabil și propunerea de căsătorie reflectă stereotipuri de epocă și nu trebuie perpetuate.
Conturile fără valoare pot fi citite ca date neactualizate, creanțe improbabile sau indicatori care nu mai spun adevărul.
Un registru bun nu este scopul afacerii; este un instrument prin care vezi suficient de clar pentru a decide.
Scenarii și nuanțe
Ții un registru contabil
În această ramură, tradiția leagă scena de perplexități și condiții dezamăgitoare de înfruntat. Pentru registru contabil, păstrează sensul vechi ca reper cultural și verifică separat ce există realmente în tema de evidență, responsabilitate, verificare și control.
Faci înregistrări greșite
Pentru scena „Faci înregistrări greșite”, lectura veche este mici dispute și o pierdere minoră. Dacă scena ta cu registru contabil schimbă persoana, contextul sau deznodământul, citește acea variantă prin propriile detalii.
Pui registrul într-un seif
Această condiție primește tradițional sensul de îți protejezi drepturile în circumstanțe nefavorabile. În cazul lui registru contabil, lectura modernă poate formula o întrebare despre evidență, responsabilitate, verificare și control, dar nu poate confirma un rezultat viitor.
Registrul se pierde
În această ramură, tradiția leagă scena de ideea că interesele pot avea de suferit din neglijență. Pentru registru contabil, păstrează sensul vechi ca reper cultural și verifică separat ce există realmente în tema de evidență, responsabilitate, verificare și control.
Registrul este distrus de foc
Pentru scena „Registrul este distrus de foc”, lectura veche este suferi din cauza neatenției prietenilor. Dacă scena ta cu registru contabil schimbă persoana, contextul sau deznodământul, citește acea variantă prin propriile detalii.
O femeie îți ține registrul
Această condiție primește tradițional sensul de pierzi bani încercând să combini plăcerea cu afacerile, în formula veche. În cazul lui registru contabil, lectura modernă poate formula o întrebare despre evidență, responsabilitate, verificare și control, dar nu poate confirma un rezultat viitor.
O tânără visează registre
În această ramură, tradiția leagă scena de ideea că un om de afaceri solid îi va face tinerei o propunere de căsătorie. Pentru registru contabil, păstrează sensul vechi ca reper cultural și verifică separat ce există realmente în tema de evidență, responsabilitate, verificare și control.
Registrul are conturi fără valoare
Pentru scena „Registrul are conturi fără valoare”, lectura veche este administrare proastă și pierderi. Dacă scena ta cu registru contabil schimbă persoana, contextul sau deznodământul, citește acea variantă prin propriile detalii.
Conturile sunt bune
Această condiție primește tradițional sensul de condiții de afaceri îmbunătățite. În cazul lui registru contabil, lectura modernă poate formula o întrebare despre evidență, responsabilitate, verificare și control, dar nu poate confirma un rezultat viitor.
Contextul recent
Înainte să interpretezi registru contabil, verifică dacă imaginea a apărut recent în muncă, conversații, lecturi, corp ori mediul fizic. Pentru tema de evidență, responsabilitate, verificare și control, continuitatea cu ziua precedentă poate explica visul fără să îi anuleze utilitatea pentru reflecție.
Rolul tău în scenă
În visul cu registru contabil, contează dacă inițiezi acțiunea, o primești, o observi ori încerci să corectezi ceva. La registru contabil, păstrarea rolurilor fiecărui personaj previne atribuirea unei acțiuni sau intenții persoanei greșite.
Emoția dominantă
Descrie emoția care a rămas după scena cu registru contabil: teamă, curiozitate, ușurare, rușine, iritare ori bucurie. Starea poate arăta ce parte din evidență, responsabilitate, verificare și control este importantă pentru tine, dar nu face mai probabilă o predicție tradițională.
Deznodământul
Nu opri lectura la apariția lui registru contabil. Pentru registru contabil, urmărește exact finalul scenei și modificarea care apare înainte de trezire. Pentru evidență, responsabilitate, verificare și control, finalul propriu poate conta mai mult decât simbolul luat separat.
Un fapt verificabil
Dacă registru contabil îți amintește de o problemă reală, alege un singur fapt pe care îl poți verifica după trezire. În tema de evidență, responsabilitate, verificare și control, comportamentele, documentele, simptomele reale ori rezultatele oferă mai multă informație decât presupunerile.
Două explicații alternative
Formulează două explicații diferite pentru apariția lui registru contabil. Dacă două explicații despre registru contabil rămân plauzibile, lasă-le deschise până când apar informații noi. În zona de evidență, responsabilitate, verificare și control, flexibilitatea este mai sigură decât o concluzie luată prea devreme.
Ce poți influența la registru contabil
Delimitează acțiunile tale de reacțiile altora, context și întâmplare în tema de evidență, responsabilitate, verificare și control. În cazul lui registru contabil, tema de evidență, responsabilitate, verificare și control devine mai aplicabilă când o traduci într-o limită, o verificare, o cerere, o pauză sau un pas de pregătire.
Costul unei erori
Imaginează că lectura ta despre registru contabil este greșită. Dacă reacția ar putea produce pierderi, conflict, întârzierea ajutorului ori risc, cere dovezi mai solide înainte de a acționa în tema de evidență, responsabilitate, verificare și control.
Asocierea personală
Poți avea o istorie proprie legată de registru contabil, imposibil de cunoscut din exterior. Dacă această asociere se potrivește cu evidență, responsabilitate, verificare și control, noteaz-o ca sens personal, fără să o transformi într-o regulă pentru alți visători.
Când simbolul e doar decor
Uneori registru contabil apare fără să schimbe acțiunea, emoția sau finalul. Atunci poate fi doar material oniric. Nu construi o problemă despre evidență, responsabilitate, verificare și control dacă simbolul nu are un rol real în poveste.
Criteriul de oprire
Stabilește când analiza lui registru contabil este suficientă: după un fapt verificat, un pas sigur sau concluzia că nu există acțiune justificată. Pentru evidență, responsabilitate, verificare și control, acest punct de oprire previne ruminația.
Perspectiva la rece
Recitește nota despre registru contabil după câteva zile. Dacă interpretarea despre evidență, responsabilitate, verificare și control rămâne rezonabilă și se potrivește cu datele reale, o poți păstra ca ipoteză; altfel, las-o să se schimbe.
Valoarea activată
Întreabă ce valoare atinge registru contabil: siguranță, autonomie, grijă, competență, apartenență sau integritate. Pentru evidență, responsabilitate, verificare și control, valoarea poate ghida acțiunea chiar dacă sensul visului rămâne deschis.
Un răspuns mic
Dacă visul cu registru contabil scoate în față o problemă reală, alege cea mai mică acțiune care aduce informație ori reduce risc. În tema de evidență, responsabilitate, verificare și control, un pas reversibil este de preferat unei schimbări mari făcute sub impresia visului.
Imaginea de ansamblu
Reia locul, oamenii, ordinea evenimentelor și finalul înainte să concluzionezi ceva despre registru contabil. Pentru evidență, responsabilitate, verificare și control, întregul context spune de obicei mai mult decât detaliul cel mai dramatic.
Ce vine înainte
Privește evenimentul imediat anterior apariției lui registru contabil. O conversație, o decizie, un conflict sau o senzație poate explica de ce simbolul a intrat în poveste și ce legătură are cu evidență, responsabilitate, verificare și control.
Ce vine după
Observă consecința imediată după scena cu registru contabil. Dacă visul cu registru contabil evoluează spre liniște, tensiune, ajutor sau pierdere, folosește acel final propriu în interpretare.
Semnal, nu verdict
Poți folosi registru contabil ca semnal că merită să privești mai atent tema de evidență, responsabilitate, verificare și control, nu ca verdict că știi deja ce urmează. Diferența păstrează loc pentru verificare și corecție.
Resursa care lipsește
Uneori problema sugerată de registru contabil nu cere mai multă voință, ci o resursă: informație, timp, ajutor, odihnă, bani sau competență. În tema de evidență, responsabilitate, verificare și control, numirea resursei poate schimba soluția.
Un test sigur
Dacă visul cu registru contabil îți inspiră o ipoteză, caută un test mic, reversibil și sigur. Pentru evidență, responsabilitate, verificare și control, un test bun produce informație chiar dacă ipoteza este greșită și nu pune în joc resurse importante.
Ce poate aștepta
Imaginea de registru contabil poate crea senzația de urgență doar pentru că emoția este proaspătă. Dacă tema de evidență, responsabilitate, verificare și control nu include un termen sau un risc real, programează reflecția pentru mai târziu.
Când scena contrazice tradiția
Dacă visul tău cu registru contabil are un ton opus formulei istorice, păstrează ceea ce ai trăit efectiv. Pentru evidență, responsabilitate, verificare și control, tradiția este context cultural, nu autoritate asupra detaliilor scenei tale.
Sens constructiv și sens dificil
Sens constructiv. Visul poate încuraja o evidență mai bună și protejarea drepturilor prin documente verificabile.
Sens dificil. Poate amplifica anxietatea financiară și tentația de a interpreta o eroare ca trădare ori catastrofă.
Pentru registru contabil, păstrează ambivalența dacă visul conține simultan o resursă și o tensiune legate de evidență, responsabilitate, verificare și control.
Cheia zilei
Când evidența și realitatea diferă, nu ghici: reconciliază.
Exercițiu practic: Reconciliere de evidență
Scop: aplică metoda unei situații reale legate de evidență, responsabilitate, verificare și control; exercițiul nu confirmă o predicție din vis.
Durată: 8–12 minute.
Scor înainte: notează de la 0 la 10 intensitatea reacției tale la tema de evidență, responsabilitate, verificare și control înainte de exercițiu.
- Alege un singur interval și adună registrul intern împreună cu extrasele, facturile ori confirmările aferente.
- Bifează intrările care se potrivesc ca dată, sumă și descriere, fără să corectezi din memorie.
- Separă diferențele în trei categorii: lipsă, duplicat sau sumă nepotrivită.
- Verifică dovada pentru fiecare diferență și corectează numai după ce identifici sursa.
- Încheie cu soldul reconciliat și o regulă simplă care previne repetarea celei mai frecvente erori.
La final: notează ce s-a clarificat și care este următorul pas verificabil pentru tema de evidență, responsabilitate, verificare și control.
Limite: practica asociată cu registru contabil nu stabilește diagnostice, verdicte juridice ori rezultate financiare și nu înlocuiește ajutorul profesionist potrivit.
Oprire și siguranță
Dacă exercițiul legat de registru contabil crește puternic distresul sau apare un risc real, oprește-l și prioritizează siguranța și sprijinul adecvat.
Scor după: reevaluează de la 0 la 10 reacția la evidență, responsabilitate, verificare și control și notează schimbarea observată.
O acțiune reală pentru astăzi
Alege azi un registru, listă sau cont și verifică-l față de o dovadă externă, apoi corectează o singură diferență.
