
Interpretare pe scurt
Ipoteca este un contract pe termen lung în care o proprietate garantează o datorie. Formula tradițională îi dă sensuri financiare, romantice și de pierdere, dar o lectură actuală trebuie să rămână foarte concretă: obligație, rată, dobândă, risc, document și lichiditate. Visul nu poate spune dacă vei avea suficienți bani ori dacă apare o oportunitate de câștig. Poate însă reflecta presiunea unei datorii sau a unei decizii cu consecințe lungi.
Sensul imaginii
Într-o lectură contemporană, ipoteca poate aduce în prim-plan responsabilitatea, presiunea financiară, angajamentul pe termen lung și securitatea locuinței. Aceste teme sunt direct conectate cu natura juridică și economică a ipotecii. A examina un contract poate exprima nevoia de claritate; a-l pierde poate reflecta teama de documente și obligații. În viața reală, deciziile ipotecare cer cifre, termeni contractuali și sfat competent, nu interpretarea visului.
Datorie și instrument financiar
O ipotecă nu este doar «datorie»; este și un instrument care permite accesul la o proprietate în anumite condiții.
Costul total
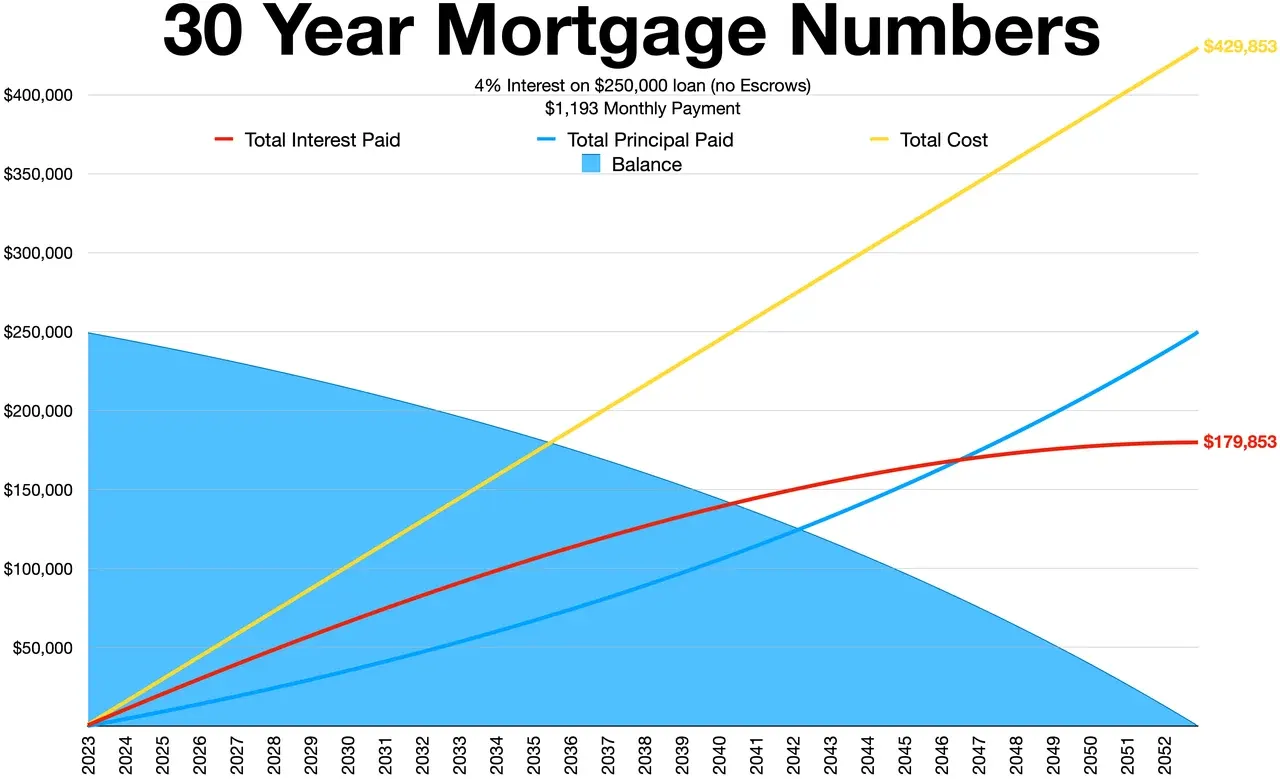
Rata lunară poate părea suportabilă și totuși costul total să fie mare; verifică întregul termen.
Documentele și organizarea
Documentele pierdute pot reflecta anxietatea administrativă, dar soluția este backup și organizare.
Creanța asupra altuia
A deține o creanță asupra altuia introduce o relație de putere și responsabilitate.
Ramura romantică veche
Posibilitățile romantice din ramura examinării reflectă o asociere de epocă și nu au legătură directă cu contractul.
Lichiditatea
O problemă de cash-flow poate fi temporară chiar dacă datoria este pe termen lung.
Riscurile separate
Riscul de dobândă, venit și reparații contează separat de prețul proprietății.
Decizia reală
Orice decizie reală despre credit trebuie luată după documente, simulări și limite financiare.
Scenarii și nuanțe
Oferi o ipotecă pe proprietatea ta
În această ramură, interpretarea tradițională vorbește despre tulburări financiare și situații jenante. Păstrează sensul ca reper cultural și verifică separat datoria, lichiditatea, riscul și angajamentul real.
Iei sau deții o ipotecă asupra altora
Pentru scena „Iei sau deții o ipotecă asupra altora”, interpretarea tradițională indică resurse suficiente pentru lichidarea obligațiilor. Dacă visul schimbă persoana, contextul sau deznodământul, păstrează acea variantă separat.
Citești sau examinezi ipoteci
Această condiție primește tradițional sensul de posibilități mari de iubire sau câștig. Într-o lectură actuală, ea poate orienta o întrebare, dar nu poate demonstra un eveniment viitor.
Pierzi o ipotecă și nu o mai găsești
În această ramură, interpretarea tradițională vorbește despre pierdere și griji. Păstrează sensul ca reper cultural și verifică separat situația financiară reală.
Contextul recent
Înainte să interpretezi ipotecă, verifică dacă imaginea a apărut recent în muncă, conversații, știri, corp ori mediul fizic. Pentru tema de datorie, lichiditate, risc și angajament, continuitatea cu ziua precedentă poate explica visul fără să îi anuleze utilitatea pentru reflecție.
Rolul tău în scenă
În visul cu ipotecă, contează dacă inițiezi acțiunea, o primești, o observi sau încerci să corectezi ceva. La ipotecă, rolul fiecărui personaj trebuie ținut separat pentru a nu atribui altcuiva o acțiune care nu îi aparține.
Emoția dominantă
Descrie emoția care a rămas după scena cu ipotecă: teamă, curiozitate, furie, rușine, ușurare ori bucurie. Emoția poate arăta ce parte din datorie, lichiditate, risc și angajament este importantă pentru tine, dar nu face mai probabilă o predicție tradițională.
Deznodământul
Nu opri lectura la apariția lui ipotecă. Pentru ipotecă, urmărește exact finalul scenei și ce se modifică înainte de trezire. Pentru datorie, lichiditate, risc și angajament, finalul propriu poate conta mai mult decât simbolul luat separat.
Un fapt verificabil
Dacă ipotecă îți amintește de o problemă reală, alege un singur fapt pe care îl poți verifica după trezire. În tema de datorie, lichiditate, risc și angajament, comportamentele, documentele, simptomele reale ori rezultatele oferă mai multă informație decât presupunerile.
Două explicații alternative
Formulează două explicații diferite pentru apariția lui ipotecă. Dacă două explicații pentru ipotecă rămân plauzibile, lasă ambele deschise până apar informații noi. În zona de datorie, lichiditate, risc și angajament, flexibilitatea este mai sigură decât concluzia luată prea devreme.
Ce poți influența la ipotecă
Delimitează acțiunile tale de reacțiile altora, de context și de întâmplare în tema de datorie, lichiditate, risc și angajament. În cazul lui ipotecă, tema de datorie, lichiditate, risc și angajament devine mai aplicabilă când o traduci într-o limită, o verificare, o cerere, o pauză sau un pas de pregătire.
Costul unei erori
Imaginează că lectura ta despre ipotecă este greșită. Dacă reacția ar putea produce pierderi, conflict, întârzierea ajutorului ori risc, cere dovezi mai solide înainte de a acționa în tema de datorie, lichiditate, risc și angajament.
Asocierea personală
Poți avea o istorie proprie legată de ipotecă, imposibil de cunoscut din exterior. Dacă această asociere se potrivește cu datorie, lichiditate, risc și angajament, noteaz-o ca sens personal, fără să o transformi într-o regulă pentru alți visători.
Când simbolul e doar decor
Uneori ipotecă apare fără să schimbe acțiunea, emoția sau finalul. Atunci poate fi doar material oniric. Nu construi o problemă despre datorie, lichiditate, risc și angajament dacă simbolul nu are un rol real în poveste.
Criteriul de oprire
Stabilește când analiza lui ipotecă este suficientă: după un fapt verificat, un pas sigur sau concluzia că nu există acțiune justificată. Pentru datorie, lichiditate, risc și angajament, acest punct de oprire previne ruminația.
Perspectiva la rece
Recitește nota despre ipotecă după câteva zile. Dacă interpretarea despre datorie, lichiditate, risc și angajament rămâne rezonabilă și se potrivește cu datele reale, o poți păstra ca ipoteză; altfel, las-o să se schimbe.
Valoarea activată
Întreabă ce valoare atinge ipotecă: siguranță, autonomie, grijă, competență, apartenență, credință ori integritate. Pentru datorie, lichiditate, risc și angajament, valoarea poate ghida acțiunea chiar dacă sensul visului rămâne deschis.
Un răspuns mic
Dacă visul cu ipotecă scoate în față o problemă reală, alege cea mai mică acțiune care aduce informație ori reduce risc. În tema de datorie, lichiditate, risc și angajament, un pas reversibil este de preferat unei schimbări mari făcute sub impresia visului.
Imaginea de ansamblu
Reia locul, oamenii, ordinea evenimentelor și finalul înainte să concluzionezi ceva despre ipotecă. Pentru datorie, lichiditate, risc și angajament, întregul context spune de obicei mai mult decât detaliul cel mai dramatic.
Ce vine înainte
Privește evenimentul imediat anterior apariției lui ipotecă. O conversație, o decizie, un conflict sau o senzație poate explica de ce simbolul a intrat în poveste și ce legătură are cu datorie, lichiditate, risc și angajament.
Ce vine după
Observă consecința imediată după scena cu ipotecă. Dacă scena cu ipotecă evoluează spre liniște, tensiune, ajutor ori pierdere, folosește acel deznodământ propriu în interpretare.
Semnal, nu verdict
Poți folosi ipotecă ca semnal că merită să privești mai atent tema de datorie, lichiditate, risc și angajament, nu ca verdict că știi deja ce urmează. Diferența păstrează loc pentru verificare și corecție.
Resursa care lipsește
Uneori problema sugerată de ipotecă nu cere mai multă voință, ci o resursă: informație, timp, ajutor, odihnă, bani sau competență. În tema de datorie, lichiditate, risc și angajament, numirea resursei poate schimba soluția.
Un test sigur
Dacă visul cu ipotecă îți inspiră o ipoteză, caută un test mic, reversibil și sigur. Pentru datorie, lichiditate, risc și angajament, un test bun produce informație chiar dacă ipoteza este greșită și nu pune în joc resurse importante.
Ce poate aștepta
Imaginea de ipotecă poate crea senzația de urgență doar pentru că emoția este proaspătă. Dacă tema de datorie, lichiditate, risc și angajament nu include un termen sau un risc real, programează reflecția pentru mai târziu.
Când scena contrazice tradiția
Dacă visul tău cu ipotecă are un ton opus formulei istorice, păstrează ceea ce ai trăit efectiv. Pentru datorie, lichiditate, risc și angajament, tradiția este context cultural, nu autoritate asupra detaliilor scenei tale.
Când merită o conversație
Dacă tema de datorie, lichiditate, risc și angajament implică o altă persoană, visul cu ipotecă poate porni o întrebare, nu o acuzație. În tema de datorie, lichiditate, risc și angajament, cere informația lipsă și descrie comportamentul observabil înainte să atribui intenții.
Verificarea în timp
Notează ce crezi acum despre ipotecă și revino peste câteva zile. Dacă faptele din tema de datorie, lichiditate, risc și angajament nu susțin prima impresie, schimbă concluzia fără să cauți coincidențe care s-o salveze.
Proprietatea concretă
Pentru ipotecă, pornește de la ceea ce face simbolul în lumea reală. Dacă lectura despre datorie, lichiditate, risc și angajament ignoră complet funcția obiectului, ființei, locului ori personajului, probabil interpretarea s-a îndepărtat de vis. Pentru ipotecă, sensul rămâne mai solid când pornește din funcția reală a simbolului și din detaliile observabile ale scenei.
Dacă simbolul este familiar
Dacă ipotecă face parte din rutina, profesia, casa ori preocupările tale, apariția lui în somn poate fi firească. În tema de datorie, lichiditate, risc și angajament, familiaritatea este o explicație suficientă până când alte detalii arată că simbolul schimbă povestea.
Dacă simbolul este neobișnuit
Dacă aproape nu întâlnești ipotecă, caută un declanșator recent: imagine, conversație, știre, carte, film sau experiență. Raritatea îl poate face memorabil fără să îi dea automat valoare profetică pentru datorie, lichiditate, risc și angajament.
Ce ai decide fără vis
Imaginează că visul cu ipotecă nu ar fi existat. Ce ai decide numai pe baza faptelor disponibile? Diferența dintre acel răspuns și impulsul produs de vis arată cât de mult simbolul îți influențează judecata despre datorie, lichiditate, risc și angajament.
Ce informație lipsește
În loc să adaugi încă un sens pentru ipotecă, scrie ce informație lipsește ca să poți decide mai bine. În tema de datorie, lichiditate, risc și angajament, o necunoscută concretă poate fi căutată; o explicație simbolică vagă doar mută confuzia.
Sens constructiv și sens dificil
Sens constructiv. Visul poate ajuta să transformi anxietatea financiară într-o listă de obligații, termene și opțiuni verificabile.
Sens dificil. Poate amplifica rușinea financiară ori iluzia că o ipotecă din vis prezice câștig sau pierdere reală.
Pentru ipotecă, păstrează ambivalența dacă visul conține simultan o resursă și o tensiune legate de datorie, lichiditate, risc și angajament.
Cheia zilei
Datoria devine mai puțin nebulosă când o pui în cifre, termene și priorități.
Exercițiu practic: Debt Action Plan – ordonarea datoriilor
Scop: aplică metoda unei situații reale legate de datorie, lichiditate, risc și angajament; exercițiul nu confirmă o predicție din vis.
Durată: 8–12 minute.
Scor înainte: notează de la 0 la 10 intensitatea reacției tale la tema de datorie, lichiditate, risc și angajament înainte de exercițiu.
- Listează toate datoriile cu sold, dobândă, plată minimă și scadență.
- Calculează suma necesară pentru plățile minime și cheltuielile esențiale înainte de orice rambursare suplimentară.
- Alege o regulă de prioritate: dobânda cea mai mare sau soldul cel mai mic, în funcție de planul tău.
- Stabilește suma suplimentară realistă și aplic-o unei singure datorii, păstrând minimele la celelalte.
- Revizuiește lunar planul și oprește plățile suplimentare dacă ele pun în pericol nevoile de bază ori rezerva de urgență.
La final: notează ce s-a clarificat și care este următorul pas verificabil pentru tema de datorie, lichiditate, risc și angajament.
Limite: practica asociată cu ipotecă nu stabilește diagnostice, verdicte juridice, adevăruri religioase ori rezultate financiare și nu înlocuiește ajutorul profesionist potrivit.
Oprire și siguranță
Dacă exercițiul legat de ipotecă crește puternic distresul sau apare un risc real, oprește-l și prioritizează siguranța și sprijinul adecvat.
Scor după: reevaluează de la 0 la 10 reacția la datorie, lichiditate, risc și angajament și notează schimbarea observată.
O acțiune reală pentru astăzi
Adună azi soldul, dobânda și plata minimă pentru fiecare datorie înainte să iei o decizie financiară nouă.
