
Interpretare pe scurt
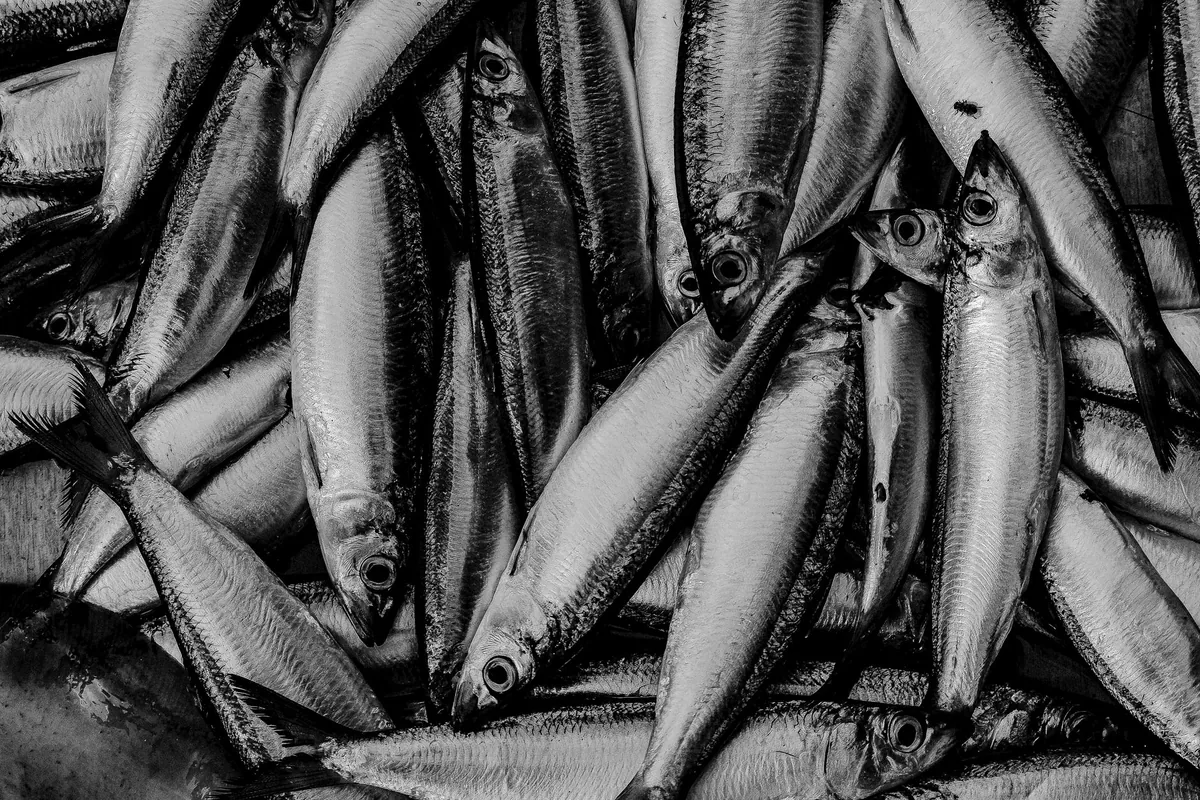
Dacă visezi hering, tradiția de bază vorbește despre o perioadă financiară strânsă din care încerci să ieși cu dificultate, dar adaugă că succesul poate veni mai târziu. Este o intrare scurtă și trebuie păstrată astfel: nu există scene tradiționale separate despre a mânca, pescui, găti sau cumpăra hering.
Într-o lectură actuală, heringul poate deveni o imagine a resurselor modeste, a economiei și a lucrurilor simple care te ajută să treci printr-o perioadă mai slabă. O lectură modernă îl poate asocia cu hrană, reziliență, comunitate și frugalitate.
Visul nu garantează că problemele financiare se vor rezolva. Poate fi însă un bun moment pentru a trece de la anxietate vagă la cifre: venit, cheltuieli, datorii, rezervă și primul deficit care trebuie acoperit.
Nucleul interpretării
Intrarea tradițională pentru hering trebuie citită pe scene, nu ca verdict general. Condițiile acestei interpretări sunt: vederea heringului -> strângere financiară dificilă, urmată tradițional de succes.
aceste sensuri rămân tradiționale și condiționale. Pentru hering, acțiunea exactă și starea obiectului ori personajului schimbă interpretarea.
În cazul simbolului „Hering”, O lectură actuală poate lua în calcul contextul, limitele, resursele și reacția emoțională. Pentru simbolul „Hering”, aceste idei rămân utile doar dacă se potrivesc scenei și sunt tratate ca posibilități, nu ca adevăruri universale.
Dacă ai avut contact recent cu hering sau cu imagini asemănătoare, memoria zilei poate explica o parte din vis. Această explicație simplă are prioritate atunci când este evidentă.
Scenarii și nuanțe
Vezi heringul
Aceasta este singura scenă explicită. Dacă există presiune financiară reală, măsoară deficitul și termenul înainte de a decide ce tai.
Presiunea financiară din imagine
Heringul este legat de o perioadă strânsă în care încerci să ieși dintr-o jenă financiară, urmată de succes. Folosește această ramură ca întrebare despre realitatea banilor, nu ca promisiune. Care este problema concretă: datorie, venit insuficient, cheltuială neașteptată, lipsă de rezervă sau termen apropiat?
Începe cu cifrele, nu cu anxietatea
Când banii devin stresanți, mintea poate simți că totul este urgent. Scrie suma disponibilă, obligațiile din următoarele 30 de zile și cheltuielile care pot fi amânate. O imagine clară nu rezolvă instant lipsa de bani, dar reduce confuzia și arată unde există spațiu real de acțiune.
„Strângerea” poate însemna prioritizare
O perioadă mai austeră nu trebuie transformată în pedeapsă. Identifică ce este esențial, ce poate fi redus temporar și ce ar crea costuri mai mari dacă ar fi tăiat. Economisirea bună păstrează funcționarea de bază și evită deciziile care mută problema în viitor cu dobândă sau penalități inutile.
Jena financiară și rușinea
Dificultatea cu banii este adesea însoțită de rușine, ceea ce poate împiedica cererea de ajutor sau negocierea. Separă situația financiară de valoarea personală. O factură întârziată ori un venit scăzut este o problemă de resurse și planificare; nu spune totul despre competența sau demnitatea ta.
Succesul de mai târziu nu este garantat
Ramura favorabilă poate oferi speranță, dar nu înlocuiește acțiunea. Întreabă ce ar face succesul mai probabil: venit suplimentar, renegocierea unei datorii, reducerea unei cheltuieli, vânzarea unui lucru nefolosit, schimbarea unui contract sau învățarea unei competențe mai bine plătite.
Evită soluțiile rapide cu risc mare
Când există presiune financiară, promisiunile de câștig rapid devin mai atractive. Tocmai atunci este utilă prudența. Nu lua credite scumpe, nu investi bani de care ai nevoie pentru cheltuieli esențiale și nu trata visul ca semn că o oportunitate riscantă „trebuie” să iasă bine.
Un plan în două etape
Împarte problema în stabilizare și revenire. Stabilizarea acoperă urgențele: locuință, hrană, utilități, datorii cu consecințe serioase. Revenirea urmărește creșterea marjei: venit mai bun, rezervă, reducerea costurilor recurente. Aceste două etape cer decizii diferite și nu trebuie confundate.
Ce poate fi negociat
Unele termene, abonamente, rate sau servicii pot fi renegociate înainte să devină restanțe. Dacă ai o obligație pe care nu o poți acoperi, contactul timpuriu poate deschide opțiuni. Amânarea conversației din rușine reduce adesea flexibilitatea și crește costul.
Venitul și cheltuiala sunt pârghii diferite
Reducerea costurilor are o limită. Dacă bugetul este deja minimal, următoarea întrebare este venitul. Notează ce competențe, ore, bunuri sau servicii pot produce bani fără să creeze un risc disproporționat. Uneori problema nu se rezolvă prin „a strânge și mai tare”, ci prin extinderea resurselor.
O rezervă mică schimbă mult
După ieșirea din presiunea imediată, chiar și o rezervă modestă poate reduce stresul următoarei cheltuieli neașteptate. Alege o sumă realistă și automatizează, dacă se poate, o contribuție mică. Scopul inițial nu este perfecțiunea financiară, ci mai puține situații în care fiecare problemă devine criză.
Când ai nevoie de ajutor profesionist
Datoriile complexe, executările, taxele sau contractele pot depăși ceea ce poate rezolva un buget personal. În astfel de cazuri, caută consiliere financiară sau juridică adecvată jurisdicției tale. Un vis poate declanșa reflecția, dar nu poate stabili ce opțiune contractuală este sigură.
Succesul poate însemna și ieșirea din blocaj
Nu defini succesul doar ca avere. În această ramură, poate însemna să scapi de o restanță, să îți stabilizezi venitul, să termini o perioadă de lipsuri sau să recâștigi controlul asupra bugetului. O țintă precisă este mai motivantă decât ideea vagă că „trebuie să am mai mulți bani”.
Urmărește tendința, nu o zi
Veniturile și cheltuielile pot varia. Compară luni sau săptămâni întregi, nu o singură zi bună ori rea. Dacă deficitul se micșorează constant, este progres; dacă revine din aceleași motive, caută cauza recurentă. Tendința te ajută să vezi dacă planul funcționează.
Rușinea poate ascunde cifrele
Uneori oamenii evită să deschidă facturi sau aplicații bancare tocmai fiindcă se tem de ceea ce vor vedea. Dacă recunoști asta, stabilește un interval scurt pentru verificare și oprește-te după ce ai notat datele esențiale. Claritatea inițială poate fi neplăcută, dar este necesară pentru orice plan realist.
Protejează relațiile de conflictul financiar
Dacă banii sunt împărțiți cu un partener sau familie, discutați despre cifre și priorități, nu despre caracter. „Cheltuiala aceasta depășește bugetul” este diferit de „ești iresponsabil”. Un plan comun are șanse mai mari când responsabilitățile și limitele sunt clare.
Când apare o oportunitate după o perioadă grea
Dacă situația începe să se îmbunătățească, nu cheltui imediat întreaga marjă nouă. O parte poate merge spre datorii, rezervă sau costuri amânate. Succesul devine mai stabil când primele câștiguri sunt folosite și pentru a reduce vulnerabilitatea care a creat jena financiară.
O acțiune de 20 de minute
Deschide bugetul sau extrasul și identifică un singur lucru care poate fi schimbat în această săptămână. Poate fi un abonament, un termen de plată, o cerere de ofertă, o factură de contestat sau o oră dedicată unei surse suplimentare de venit. Un pas verificabil este mai valoros decât speranța nedeterminată.
Cum păstrezi speranța realistă
Partea favorabilă a simbolului poate susține ideea că perioada grea nu trebuie tratată ca permanentă. Leagă speranța de un plan: ce faci, până când și ce indicator arată că situația se îmbunătățește. Optimismul devine util când te ajută să continui acțiunile care schimbă cifrele reale.
Un prag de siguranță pentru luna curentă
Calculează suma minimă necesară pentru cheltuielile esențiale și păstrează acest prag separat de banii pentru cheltuieli opționale. Dacă venitul este variabil, lucrează cu scenariul conservator, nu cu cea mai bună lună. Această disciplină poate reduce presiunea când apar întârzieri sau costuri neprevăzute.
Ce înseamnă „mai târziu” în planul tău
Succesul amânat devine mai util dacă îi dai un orizont concret. Alege 30, 60 sau 90 de zile și notează ce schimbare realistă vrei să vezi până atunci. Un termen transformă speranța într-un experiment: dacă indicatorii nu se mișcă, ajustezi planul în loc să aștepți indefinit.
Un semn că planul începe să funcționeze
Urmărește dacă presiunea scade prin fapte: mai puține restanțe, sold mai stabil, mai puține împrumuturi de urgență sau o rezervă care începe să crească. Alege un singur indicator și verifică-l periodic. Când există progres real, îl poți vedea în cifre înainte să dispară complet anxietatea.
În această imagine, tensiunea dintre restrângere și ieșirea treptată din dificultate contează mai mult decât alimentul în sine. Dacă visul te trimite la bani, caută un pas mic care reduce presiunea fără promisiuni rapide: o cheltuială clarificată, un termen renegociat sau o rezervă începută modest.
Sens constructiv și sens dificil
Sensul constructiv al simbolului hering este să transformi imaginea într-o întrebare concretă, nu într-o teamă. În cazul simbolului „Hering”, poți observa ce resursă, limită, relație ori decizie are nevoie de atenție și poți răspunde într-un mod proporțional.
Sensul dificil apare când interpretarea devine certitudine. Un vis intens poate amplifica suspiciunea, speranța sau vinovăția. În cazul simbolului „Hering”, păstrează tradiția ca material de reflecție și bazează deciziile reale pe fapte, acorduri, documente, comportament și starea reală a corpului.
O a doua dificultate este generalizarea. În cazul simbolului „Hering”, faptul că o scenă are un sens nefavorabil nu înseamnă că întregul simbol este negativ; la fel, o scenă favorabilă nu anulează riscurile reale. În cazul simbolului „Hering”, diferențele dintre ramurile acestei interpretări sunt mai importante decât o etichetă simplă de „bun” sau „rău”.
Cheia zilei
Cheia zilei este să alegi un singur element verificabil legat de hering. În cazul simbolului „Hering”, scrie ce ai observat, ce doar presupui și ce acțiune mică poate clarifica situația fără să depindă de interpretarea visului.
Dacă nu există nicio situație reală relevantă, nu căuta una cu forța. Poți păstra visul ca imagine interesantă și să revii la el numai dacă apare context nou.
Exercițiu practic: buget cu bază zero pentru următoarea perioadă
Scop: să transformi presiunea financiară într-un plan complet de alocare a banilor disponibili.
Durată: 10–15 minute
În cazul simbolului „Hering”, înainte de practică, notează primul scor de la 0–10 pentru intensitatea problemei, neclarității sau impulsului relevant. Acesta este scorul inițial 0–10.
- Notează venitul net disponibil pentru perioada aleasă și nu include bani incerti.
- Listează toate cheltuielile obligatorii și termenele lor înainte de cheltuielile discreționare.
- Adaugă cheltuielile variabile realiste și o sumă pentru costuri rare sau neprevăzute.
- Alocă fiecare unitate monetară unei categorii până când venitul minus alocările ajunge la zero, fără a confunda zero cu lipsa economiilor.
- Identifică o singură categorie care poate fi redusă sau renegociată fără risc disproporționat.
- Stabilește data la care compari planul cu cheltuielile reale și ajustezi următoarea perioadă.
La final: un buget în care fiecare sumă are destinație și o categorie concretă de ajustat.
Limite
Practica se bazează pe metoda „bugetarea cu bază zero”, dar nu garantează rezultatul și nu înlocuiește evaluarea profesională atunci când miza este medicală, juridică, financiară sau de siguranță.
Oprire și siguranță
Oprește practica dacă intensifică panica, compulsia, confruntarea sau un comportament riscant. În cazul simbolului „Hering”, într-o situație de pericol real, prioritatea este siguranța și ajutorul adecvat, nu analiza visului.
La final, notează al doilea scor de la 0–10 pe aceeași dimensiune. Acesta este scorul final 0–10.
O acțiune reală pentru astăzi
Scrie venitul net și cheltuielile obligatorii ale următoarei perioade. Nu lua o decizie de risc înainte să vezi soldul real.
