Interpretare pe scurt
Sensul este foarte scurt: vorbește despre un colaps parțial în afaceri, despre „slăbirea facultăților creierului” și avertizează împotriva speculațiilor. Ultima formulare medicalizează fără bază și nu este tratată ca diagnostic. Astăzi, visul poate reflecta teama de pierdere, epuizare, resurse insuficiente sau expunere la risc financiar — dar numai datele reale pot spune dacă există insolvență ori o problemă de sănătate.
Sensul imaginii
Falimentul este un proces juridic și financiar cu definiții specifice. Interpretările moderne îl folosesc și ca metaforă pentru epuizare, pierderea controlului și reevaluarea resurselor. Este important să separi clar aceste niveluri: dacă există dificultăți financiare reale, ai nevoie de cifre, termene și consiliere; dacă există oboseală sau probleme cognitive reale, ai nevoie de evaluare medicală, nu de simbolism.
Scenarii și nuanțe
Visezi faliment
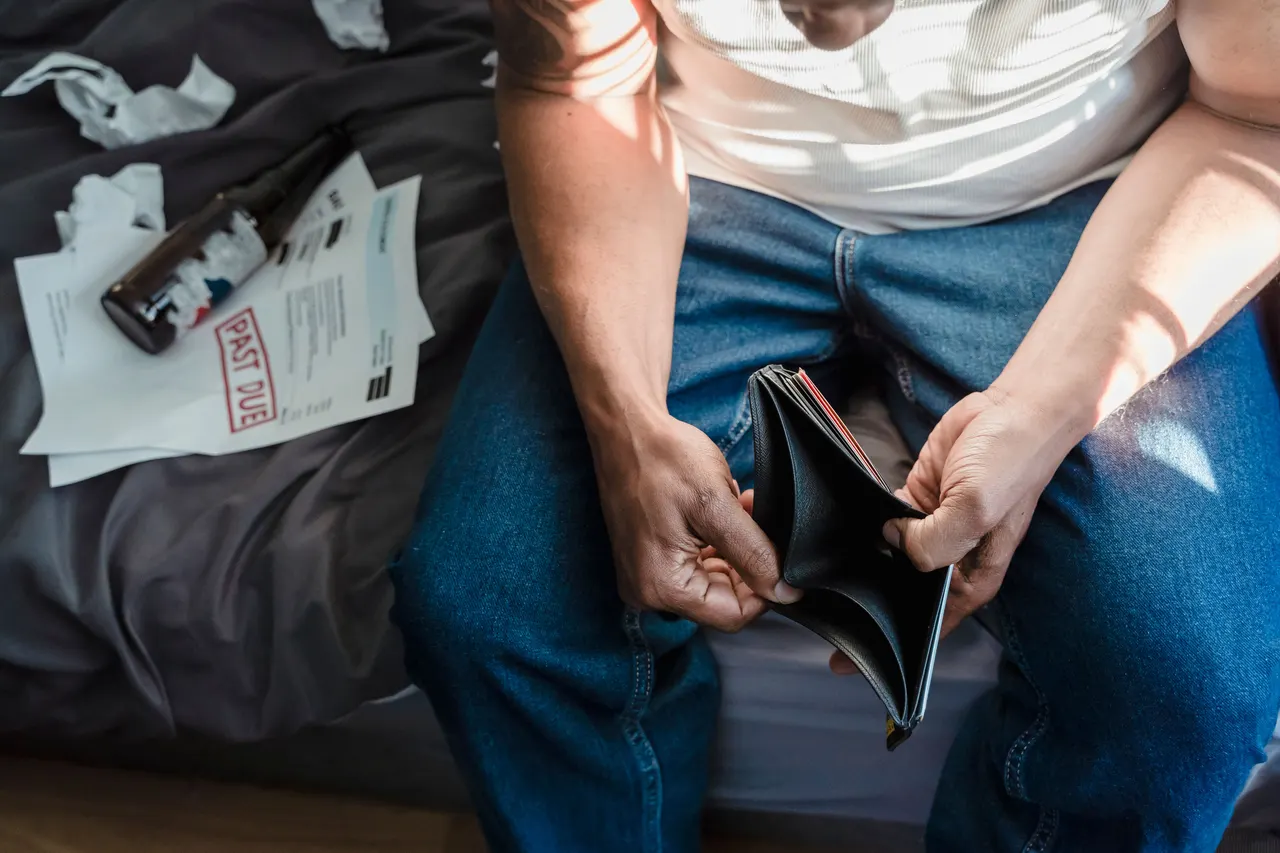
Imaginea este legată de colaps parțial în afaceri și avertizează împotriva speculațiilor.
„Slăbirea facultăților creierului”
Aceasta este o afirmație medicalizantă veche, nesusținută de vis și nu trebuie folosită pentru diagnostic.
Falimentul ca realitate juridică și ca imagine a limitei
Falimentul are sens juridic și financiar precis, diferit de la o jurisdicție la alta. O lună slabă, o factură mare sau lipsa temporară de lichiditate nu sunt automat faliment. Dacă există o problemă reală, primul pas este să o numești corect: scădere a vânzărilor, datorie dificilă, cash-flow negativ, pierdere de capital sau imposibilitatea de a plăti la termen. Precizia reduce panica și îți arată ce fel de ajutor ai nevoie. Visul nu poate stabili dacă ești insolvent și nu poate înlocui contabilitatea sau consilierea juridică.
Dacă nu există o criză financiară reală, imaginea poate funcționa metaforic ca sentiment de epuizare a resurselor. Poate ai prea multe obligații, prea puțin timp sau impresia că o parte a vieții nu mai poate continua în aceeași formă. Această analogie rămâne însă o reflecție, nu un diagnostic. Nu orice oboseală este „faliment emoțional”, iar limbajul dramatic poate uneori să facă o situație reparabilă să pară definitivă.
Scena vorbește despre un colaps parțial. Această nuanță este importantă. O problemă poate afecta o linie de business, un client, un produs sau o perioadă, fără ca tot sistemul să fie pierdut. Segmentarea arată ce funcționează și ce nu. În loc să întrebi doar „se prăbușește tot?”, poți întreba ce parte produce pierderea, ce parte generează valoare și ce costuri continuă fără rezultat.
Speculație, expunere și decizii care pot amplifica pierderea
Avertismentul împotriva speculației poate fi tradus într-o întrebare concretă despre expunere. Cât poți pierde fără să afectezi nevoile de bază, salariile, taxele sau locuința? Cât din rezultat depinde de o variație pe care nu o controlezi? Ce s-ar întâmpla dacă scenariul optimist nu se produce? Aceste întrebări nu interzic orice risc, dar împiedică folosirea speranței drept substitut pentru limite.
Un semn de vulnerabilitate este încercarea de a acoperi o datorie veche cu un nou credit fără un plan realist de rambursare. Uneori refinanțarea este legitimă și utilă; alteori doar mută problema și adaugă cost. Diferența se vede în termeni, dobândă, garanții și fluxul de numerar după schimbare. Când miza este mare, comparația ofertelor și consultarea unui profesionist competent sunt mai importante decât impulsul de a opri anxietatea imediat.
Dacă o pierdere provine dintr-o singură decizie, analiza ei trebuie separată de identitate. „Am făcut o investiție care a mers prost” este diferit de „sunt incapabil”. Dacă pierderea vine dintr-un tipar, caută regula care trebuie schimbată: lipsa unei limite de expunere, verificări insuficiente, concentrarea într-un singur client sau costuri fixe prea mari. Scopul este să modifici procesul, nu să cauți pedeapsă pentru trecut.
Datorii, lichiditate și ordinea acțiunilor
O listă completă a datoriilor reduce riscul ca cea mai zgomotoasă solicitare să fie confundată cu cea mai urgentă. Notează creditorul, soldul, dobânda, plata minimă, scadența, existența unei garanții și consecințele posibile ale neplății. Unele obligații pot afecta rapid locuința, utilitățile sau situația juridică; altele au spațiu de negociere. Ordinea exactă depinde de lege și de circumstanțe, motiv pentru care practica din articol nu oferă o prioritate juridică universală.
Lichiditatea merită urmărită separat de valoarea activelor. O firmă poate deține echipamente sau stoc și totuși să nu aibă numerar pentru obligațiile imediate. Un stoc prea mare poate bloca capital; un client mare care plătește târziu poate crea vulnerabilitate chiar dacă veniturile pe hârtie arată bine. Un tablou actualizat al încasărilor și plăților este mai util decât memoria și oferă un punct de pornire pentru renegocierea termenelor sau reducerea costurilor.
Dacă venitul principal dispare, nu încerca să optimizezi toate categoriile simultan. Protejează mai întâi funcțiile esențiale și identifică deciziile care nu mai pot fi amânate. Unele cheltuieli pot fi înghețate; altele pot necesita renegociere. Dacă situația depășește ceea ce poți gestiona singur, contactarea timpurie a creditorilor, contabilului sau unui consilier competent poate deschide opțiuni care dispar atunci când problema este lăsată prea mult.
Stresul financiar și formularea veche despre „facultățile creierului”
Apare și o formulare despre „slăbirea facultăților creierului”. Aceasta nu este o concluzie medicală validă și nu trebuie folosită pentru a interpreta un vis ca semn de declin cognitiv. Stresul financiar poate afecta somnul, atenția și capacitatea de a lua decizii, iar oboseala poate face lucrurile să pară mai greu de organizat. Aceste efecte nu sunt același lucru cu o boală neurologică și nu pot fi diagnosticate dintr-un simbol oniric.
Dacă observi probleme persistente de memorie, orientare, concentrare sau funcționare, discută cu un profesionist medical pe baza simptomelor reale. Dacă dificultatea apare mai ales când te uiți la facturi ori datorii, poate fi util să reduci încărcarea cognitivă: un singur tabel, un interval fix de lucru și sprijinul unei persoane competente. Rușinea și evitarea tind să păstreze necunoscutul; o imagine clară, chiar neplăcută, oferă mai multe opțiuni decât estimările făcute din teamă.
Falimentul sau dificultatea financiară nu este verdict moral. O afacere poate eșua din multe motive, iar o persoană poate lua decizii greșite fără să își piardă demnitatea. Sensul constructiv este să înlocuiești catastrofizarea cu inventarul și ordinea pașilor. Dacă situația este gravă, curajul nu înseamnă să o duci singur, ci să o vezi suficient de clar încât să ceri ajutorul potrivit la timp.
Afacerea, costurile fixe și concentrarea riscului
Într-o afacere, nu toate costurile reacționează la fel când venitul scade. Unele sunt variabile și pot fi reduse odată cu volumul; altele rămân fixe și pot deveni grele într-o perioadă slabă. De aceea, o analiză utilă separă chiria, salariile, ratele, utilitățile și alte obligații recurente de costurile legate direct de producție ori vânzare. Dacă nu știi ce parte din costuri este rigidă, este greu să estimezi cât timp poate funcționa afacerea într-un scenariu nefavorabil.
Concentrarea într-un singur client poate produce o vulnerabilitate asemănătoare. Un client mare poate face afacerea să pară stabilă până în momentul în care întârzie plata sau schimbă furnizorul. Nu înseamnă că trebuie refuzat un contract bun, ci că dependența trebuie cunoscută. Notează ce procent din venit vine din sursele principale și ce s-ar întâmpla dacă una dispare. Diversificarea nu este scop în sine; este o metodă de a evita ca un singur eveniment să decidă tot sistemul.
Stocul poate crea o altă iluzie. Marfa are valoare, dar nu plătește facturile până nu este vândută. Dacă prea mult capital este blocat în produse cu rotație lentă, situația poate deveni tensionată chiar când inventarul pare bogat. Verifică rotația, marja și costul de depozitare. Uneori reducerea stocului sau oprirea unei linii slabe eliberează mai multă lichiditate decât încă o încercare de creștere a vânzărilor cu orice preț.
Rușinea, evitarea și revenirea la control
Problemele financiare pot produce rușine, iar rușinea poate face exact pașii utili mai greu de făcut: deschiderea extraselor, răspunsul către creditor, discuția cu familia sau solicitarea de ajutor. Evitarea oferă o ușurare scurtă și păstrează incertitudinea. Un interval limitat pentru actualizarea cifrelor este adesea mai suportabil decât promisiunea că vei rezolva „toată situația” într-o singură zi.
Dacă familia depinde de venitul afectat, comunicarea trebuie să fie proporțională și concretă. Nu este nevoie de alarmă fără date, dar nici de ascunderea unei probleme care schimbă deciziile comune. Poți spune ce știi, ce nu știi și ce măsuri ai început. Asta permite ajustarea cheltuielilor și reduce riscul ca ceilalți să descopere problema doar când opțiunile sunt deja mai puține.
Pentru antreprenori, dificultatea poate lovi direct identitatea: „dacă firma are probleme, înseamnă că eu am eșuat”. Această fuziune face mai greu să închizi o linie slabă sau să ceri restructurare. Afacerea este un sistem de decizii, contracte și resurse; poate fi reparată, redusă sau închisă fără ca persoana să fie redusă la rezultatul ei financiar. Separarea identității de bilanț nu elimină responsabilitatea, ci face analiza mai lucidă.
Recuperarea după pierdere cere un criteriu de progres. Poate fi reducerea datoriilor restante, refacerea unei rezerve minime, revenirea la cash-flow pozitiv sau stabilizarea cheltuielilor. Nu trebuie să recuperezi imediat nivelul anterior pentru a recunoaște că direcția s-a îmbunătățit. Un plan cu pași măsurabili este mai puțin spectaculos decât promisiunea unei reveniri rapide, dar oferă mai mult control real.
Un plan în etape în locul unei reacții de panică
Când cifrele arată o problemă reală, reacția impulsivă poate înrăutăți lucrurile. Un plan în etape începe cu oprirea deciziilor speculative și cu actualizarea informațiilor. Apoi separă obligațiile imediate de cele care pot fi negociate și stabilește ce date lipsesc. Abia după aceea are sens să alegi între reducerea costurilor, vânzarea unor active, renegociere, finanțare sau închiderea unei activități. Ordinea reduce riscul de a lua o decizie mare doar pentru a scăpa de presiunea momentului.
Dacă un creditor oferă o soluție, citește termenii înainte să o tratezi drept salvare. O rată mai mică poate veni cu durată mai lungă, cost total mai mare sau garanții suplimentare. Dacă nu înțelegi consecințele, cere explicații ori consultanță. Scopul nu este să refuzi orice compromis, ci să știi ce problemă rezolvă și ce obligație nouă creează.
Într-o afacere, planul trebuie revizuit pe măsură ce apar date. O estimare făcută la începutul crizei poate deveni depășită. Alege câțiva indicatori care chiar contează și stabilește când îi verifici. Dacă planul începe să funcționeze, nu este nevoie să revii imediat la nivelul anterior de risc. Stabilizarea poate cere o perioadă în care reconstruiești rezervele și testezi dacă îmbunătățirea se menține.
Sens constructiv și sens dificil
Sensul constructiv este să transformi panica într-un tablou financiar complet și pași prioritizați. Sensul dificil este rușinea, încercarea de a recupera pierderi prin speculații mai mari sau interpretarea visului ca diagnostic cognitiv.
Cheia zilei
Fă o listă completă a obligațiilor financiare și marchează care are cea mai gravă consecință dacă este ignorată.
Practica după acest vis: Debt Log și trierea consecințelor
Durată: 30 minute.
Un debt log este un instrument practic de organizare a datoriilor: vezi cine, cât, când și cu ce consecință înainte de a prioritiza.
Înainte, notează 0–10 cât de copleșitoare pare situația și 0–10 cât de clară este imaginea datoriilor.
Listează fiecare datorie, soldul, dobânda, plata minimă și scadența.
Notează garanția sau consecința neplății.
Marchează obligațiile care afectează nevoile de bază ori pot avea consecințe juridice rapide.
Identifică ce creditori pot fi contactați pentru opțiuni.
Alege primul pas pentru cea mai urgentă categorie, nu plata impulsivă.
Repetă scorurile după ce tabloul este complet. Rezultatul observabil: o listă verificabilă și o ordine de acțiune.
Limite
Ordinea finală depinde de legislație și situația ta; instrumentul nu este consiliere de insolvență.
Oprire și siguranță
Pentru executare, insolvență, datorii fiscale ori risc de pierdere a locuinței, caută rapid ajutor juridic/financiar competent.
O acțiune reală pentru astăzi
Deschide toate soldurile reale și construiește o singură listă; nu lua decizia de plată până nu vezi întregul tablou.
Cuvinte conexe
Bancă, bani, datorie, afacere, speculație, pierdere, epuizare.
